Domain vorruhestand24.de kaufen?
Wir ziehen mit dem Projekt
vorruhestand24.de um.
Sind Sie am Kauf der Domain
vorruhestand24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorruhestand24.de kaufen?
Wie hoch ist die betriebliche Altersvorsorge?
Wie hoch die betriebliche Altersvorsorge ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt, der Betriebszugehörigkeit und den individuellen Vereinbarungen mit dem Arbeitgeber. In der Regel wird ein bestimmter Prozentsatz des Bruttogehalts in die betriebliche Altersvorsorge eingezahlt. Dieser Betrag kann je nach Unternehmen variieren. Es ist daher wichtig, sich mit dem Arbeitgeber über die genauen Konditionen der betrieblichen Altersvorsorge zu informieren, um zu erfahren, wie hoch die spätere Rente ausfallen wird. Es kann auch sinnvoll sein, zusätzlich privat für das Alter vorzusorgen, um die finanzielle Absicherung im Ruhestand zu erhöhen. **
Wie hoch sollte die Altersvorsorge sein?
Wie hoch die Altersvorsorge sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Inflation, der Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 70-80% des letzten Nettoeinkommens als Richtwert für die Altersvorsorge anzustreben. Es ist wichtig frühzeitig mit dem Sparen für die Rente zu beginnen, um von Zinseszins-Effekten zu profitieren und ausreichend Kapital aufzubauen. Eine regelmäßige Überprüfung der Altersvorsorge und gegebenenfalls Anpassung an veränderte Lebensumstände ist ebenfalls ratsam. Letztendlich ist es empfehlenswert, sich individuell beraten zu lassen, um die optimale Höhe der Altersvorsorge zu bestimmen. **

Ähnliche Suchbegriffe für Hoch
Top-Angebote
Produkte zum Begriff Hoch:
-
540 ITTF Tischtennisplatte Cornilleau Spielqualität: Hoch, Tischplatte: Mittlere, Sicherheit: Hoch, Stabilität: Hoch, Ausstattung: Hoch, Club, tournois: +++, Schulen: ++Der COMPETITION 610 ITTF ist ein statischer Tisch, der perfekt auf die Bedürfnisse von speziellen Hallen und solchen, die einen sehr geringen Platzbedarf benötigen, zugeschnitten ist. Sein Stahlrahmen ist sehr robust und bietet eine ausgezeichnete Stabilität. Die Rollen an der Unterseite der Tischplatte erleichtern das Verschieben. Der COMPETITION 610 ist von der ITTF zugelassen und entspricht dem offiziellen Standard für Behindertensportler. Sein klassischer Stil wird Puristen ansprechen.1403,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
850-W ITTF Tischtennisplatte Cornilleau Farbe: Blau, Spielqualität: Hoch, Tischplatte: Mittlere, Sicherheit: Hoch, Stabilität: Hoch, Ausstattung: Hoch, Haus & Privatnutzung: +, Club, tournois: +++Der Tischtennistisch aller MeisterDer 850-W ist ein Tischtennistisch für hohe Wettkämpfe. Er wird bei den französischen Tischtennismeisterschaften benutzt. Dieser Tischtennistisch wurde in Zusammenarbeit mit Maxime Thomas, einem internationalen paralympischen Tischtennisspieler und Gewinner von fünf olympischen Medaillen, entwickelt. Er wurde so hergestellt, dass er eine unvergleichliche Spielqualität und ein hervorragendes Spielgefühl bietet und gleichzeitig für Spieler im Rollstuhl besonders leicht zu benutzen ist.1399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch wird die betriebliche Altersvorsorge versteuert?
Wie hoch die betriebliche Altersvorsorge versteuert wird, hängt von verschiedenen Faktoren ab. Grundsätzlich unterliegt die betriebliche Altersvorsorge der nachgelagerten Besteuerung, das bedeutet, dass die Beiträge in der Ansparphase steuerfrei sind, aber die Auszahlungen im Rentenalter versteuert werden müssen. Die Höhe der Besteuerung richtet sich nach dem individuellen Steuersatz des Rentners zum Zeitpunkt der Auszahlung. Zudem gibt es Freibeträge und steuerliche Vergünstigungen, die die steuerliche Belastung der betrieblichen Altersvorsorge reduzieren können. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge individuell zu klären. **
-
Wie wirkt sich eine Frührente auf die finanzielle Stabilität im Alter aus? Welche Vor- und Nachteile hat eine vorzeitige Pensionierung?
Eine Frührente kann die finanzielle Stabilität im Alter beeinträchtigen, da die Rentenzahlungen niedriger ausfallen können. Vorteile einer vorzeitigen Pensionierung sind mehr Freizeit und die Möglichkeit, sich anderen Interessen zu widmen. Nachteile sind eine geringere Rente und mögliche finanzielle Engpässe im Alter. **
-
Welche Auswirkungen haben Steuervorteile auf die finanzielle Planung von Unternehmen und Privatpersonen in Bezug auf Investitionen, Altersvorsorge und Vermögensaufbau?
Steuervorteile können Unternehmen und Privatpersonen dabei helfen, mehr Kapital für Investitionen zur Verfügung zu haben, da sie weniger Steuern zahlen müssen. Dies kann dazu beitragen, dass mehr Geld in die Expansion von Unternehmen oder in langfristige Vermögenswerte investiert wird. Zudem können Steuervorteile die Altersvorsorge und den Vermögensaufbau erleichtern, da sie es ermöglichen, mehr Geld für diese Zwecke zu sparen und anzulegen. Durch die Nutzung von Steuervorteilen können Unternehmen und Privatpersonen ihre finanzielle Planung optimieren und langfristige Ziele effektiver erreichen. **
-
Welche Auswirkungen haben Steuervorteile auf die langfristige finanzielle Planung von Unternehmen und Privatpersonen in Bezug auf Investitionen, Altersvorsorge und Vermögensaufbau?
Steuervorteile können Unternehmen und Privatpersonen dabei helfen, langfristige Investitionen zu tätigen, da sie dadurch mehr Kapital zur Verfügung haben. Dies kann zu einer verstärkten wirtschaftlichen Entwicklung und Wachstum führen. Zudem können Steuervorteile die Altersvorsorge und den Vermögensaufbau erleichtern, da sie es ermöglichen, mehr Geld für die Zukunft anzusparen. Langfristig können Steuervorteile somit einen positiven Einfluss auf die finanzielle Stabilität und Sicherheit von Unternehmen und Privatpersonen haben. **

"Was sind die Voraussetzungen für den Bezug von Frührente und wie beeinflusst sie die spätere Altersvorsorge?" "Welche Auswirkungen hat eine Frührente auf die finanzielle Planung und die Lebensqualität im Ruhestand?"
Die Voraussetzungen für den Bezug von Frührente variieren je nach Land und Versicherungssystem, in der Regel sind jedoch eine bestimmte Anzahl an Beitragsjahren und ein bestimmtes Alter erforderlich. Eine Frührente kann die spätere Altersvorsorge negativ beeinflussen, da die Rentenzahlungen geringer ausfallen und möglicherweise lebenslang reduziert sind. Eine Frührente kann zu einer geringeren finanziellen Planungssicherheit im Ruhestand führen, da die Rentenzahlungen niedriger sind und möglicherweise nicht ausreichen, um den gewohnten Lebensstandard aufrechtzuerhalten. Zudem kann eine Frührente zu einer Einschränkung der Lebensqualität im Ruhestand führen, da **
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Top-Angebote
Produkte zum Begriff Hoch:
-
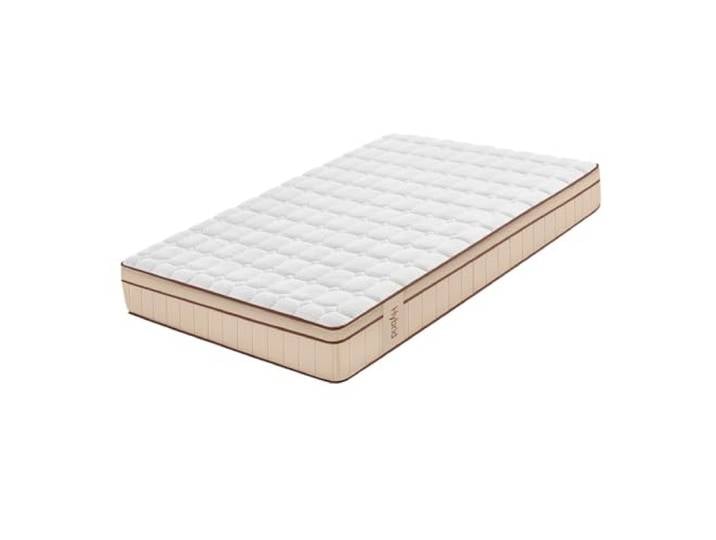
Moonia Hybrid Braun, Hybrid-Matratze, Taschenfederkernmatratze, 30 cm hoch, viskoelastisch, 12 cm, Unabhängigkeit von Betten, 90 x 200 cmMoonia Hybrid Braun, Hybrid-Matratze, Taschenfederkernmatratze, 30 cm hoch, viskoelastisch, 12 cm, Unabhängigkeit von Betten, 90 x 200 cm. Hybrid-Technologie: Core Spring-Kern mit 150 Taschenfederkern/m² kombiniert mit einem mehrschichtigen System von 12 cm aus viskoelastischem SuperSoft Foam und Todotherm-Fasern. Multifunktionale Bereiche ohne Druckpunkte: Pression Care System mit schrittweiser und schrittweiser Aufnahme für einen erholsamen Schlaf. Natürliche Position der Wirbelsäule: formbeständig, anatomisch und ergonomisch mit Lendenwirbelstütze; empfohlen für Lendenwirbel-, Muskel- oder Gelenkbeschwerden. Bett- und Frische-Unabhängigkeit: Sie werden die Bewegungen Ihres Partners nicht spüren; FlowSpring-Feuchtigkeitssystem, wärmeregulierend und sanitär, milbendicht, antiallergisch und antibakteriell. Hergestellt in Spanien: Haltbarkeit von 10 Jahren, Oeko-Tex, europäische Zertifizierung, 100 % Zufriedenheitsgarantie und 3 Jahre Garantie. Vakuumgerollt geliefert: Vor Gebrauch 24 Stunden auf einer glatten Oberfläche ruhen lassen. Farbe:Braun289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moonia Hybrid Braun, Hybrid-Matratze, Taschenfederkernmatratze, 30 cm hoch, viskoelastisch, 12 cm, Unabhängigkeit von Betten, 150 x 200 cmMoonia Hybrid Braun, Hybrid-Matratze, Taschenfederkernmatratze, 30 cm hoch, viskoelastisch, 12 cm, Unabhängigkeit von Betten, 150 x 200 cm. Hybrid-Technologie: Core Spring-Kern mit 150 Taschenfederkern/m² kombiniert mit einem mehrschichtigen System von 12 cm aus viskoelastischem SuperSoft Foam und Todotherm-Fasern. Multifunktionale Bereiche ohne Druckpunkte: Pression Care System mit schrittweiser und schrittweiser Aufnahme für einen erholsamen Schlaf. Natürliche Position der Wirbelsäule: formbeständig, anatomisch und ergonomisch mit Lendenwirbelstütze; empfohlen für Lendenwirbel-, Muskel- oder Gelenkbeschwerden. Bett- und Frische-Unabhängigkeit: Sie werden die Bewegungen Ihres Partners nicht spüren; FlowSpring-Feuchtigkeitssystem, wärmeregulierend und sanitär, milbendicht, antiallergisch und antibakteriell. Hergestellt in Spanien: Haltbarkeit von 10 Jahren, Oeko-Tex, europäische Zertifizierung, 100 % Zufriedenheitsgarantie und 3 Jahre Garantie. Vakuumgerollt geliefert: Vor Gebrauch 24 Stunden auf einer glatten Oberfläche ruhen lassen. Farbe:Braun469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
540 ITTF Tischtennisplatte Cornilleau Spielqualität: Hoch, Tischplatte: Mittlere, Sicherheit: Hoch, Stabilität: Hoch, Ausstattung: Hoch, Club, tournois: +++, Schulen: ++Der COMPETITION 610 ITTF ist ein statischer Tisch, der perfekt auf die Bedürfnisse von speziellen Hallen und solchen, die einen sehr geringen Platzbedarf benötigen, zugeschnitten ist. Sein Stahlrahmen ist sehr robust und bietet eine ausgezeichnete Stabilität. Die Rollen an der Unterseite der Tischplatte erleichtern das Verschieben. Der COMPETITION 610 ist von der ITTF zugelassen und entspricht dem offiziellen Standard für Behindertensportler. Sein klassischer Stil wird Puristen ansprechen.1403,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die betriebliche Altersvorsorge?
Wie hoch die betriebliche Altersvorsorge ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt, der Betriebszugehörigkeit und den individuellen Vereinbarungen mit dem Arbeitgeber. In der Regel wird ein bestimmter Prozentsatz des Bruttogehalts in die betriebliche Altersvorsorge eingezahlt. Dieser Betrag kann je nach Unternehmen variieren. Es ist daher wichtig, sich mit dem Arbeitgeber über die genauen Konditionen der betrieblichen Altersvorsorge zu informieren, um zu erfahren, wie hoch die spätere Rente ausfallen wird. Es kann auch sinnvoll sein, zusätzlich privat für das Alter vorzusorgen, um die finanzielle Absicherung im Ruhestand zu erhöhen. **
-
Wie hoch sollte die Altersvorsorge sein?
Wie hoch die Altersvorsorge sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Inflation, der Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 70-80% des letzten Nettoeinkommens als Richtwert für die Altersvorsorge anzustreben. Es ist wichtig frühzeitig mit dem Sparen für die Rente zu beginnen, um von Zinseszins-Effekten zu profitieren und ausreichend Kapital aufzubauen. Eine regelmäßige Überprüfung der Altersvorsorge und gegebenenfalls Anpassung an veränderte Lebensumstände ist ebenfalls ratsam. Letztendlich ist es empfehlenswert, sich individuell beraten zu lassen, um die optimale Höhe der Altersvorsorge zu bestimmen. **
-
Wie hoch wird die betriebliche Altersvorsorge versteuert?
Wie hoch die betriebliche Altersvorsorge versteuert wird, hängt von verschiedenen Faktoren ab. Grundsätzlich unterliegt die betriebliche Altersvorsorge der nachgelagerten Besteuerung, das bedeutet, dass die Beiträge in der Ansparphase steuerfrei sind, aber die Auszahlungen im Rentenalter versteuert werden müssen. Die Höhe der Besteuerung richtet sich nach dem individuellen Steuersatz des Rentners zum Zeitpunkt der Auszahlung. Zudem gibt es Freibeträge und steuerliche Vergünstigungen, die die steuerliche Belastung der betrieblichen Altersvorsorge reduzieren können. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge individuell zu klären. **
-
Wie wirkt sich eine Frührente auf die finanzielle Stabilität im Alter aus? Welche Vor- und Nachteile hat eine vorzeitige Pensionierung?
Eine Frührente kann die finanzielle Stabilität im Alter beeinträchtigen, da die Rentenzahlungen niedriger ausfallen können. Vorteile einer vorzeitigen Pensionierung sind mehr Freizeit und die Möglichkeit, sich anderen Interessen zu widmen. Nachteile sind eine geringere Rente und mögliche finanzielle Engpässe im Alter. **
Ähnliche Suchbegriffe für Hoch
-
850-W ITTF Tischtennisplatte Cornilleau Farbe: Blau, Spielqualität: Hoch, Tischplatte: Mittlere, Sicherheit: Hoch, Stabilität: Hoch, Ausstattung: Hoch, Haus & Privatnutzung: +, Club, tournois: +++Der Tischtennistisch aller MeisterDer 850-W ist ein Tischtennistisch für hohe Wettkämpfe. Er wird bei den französischen Tischtennismeisterschaften benutzt. Dieser Tischtennistisch wurde in Zusammenarbeit mit Maxime Thomas, einem internationalen paralympischen Tischtennisspieler und Gewinner von fünf olympischen Medaillen, entwickelt. Er wurde so hergestellt, dass er eine unvergleichliche Spielqualität und ein hervorragendes Spielgefühl bietet und gleichzeitig für Spieler im Rollstuhl besonders leicht zu benutzen ist.1399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Steuervorteile auf die finanzielle Planung von Unternehmen und Privatpersonen in Bezug auf Investitionen, Altersvorsorge und Vermögensaufbau?
Steuervorteile können Unternehmen und Privatpersonen dabei helfen, mehr Kapital für Investitionen zur Verfügung zu haben, da sie weniger Steuern zahlen müssen. Dies kann dazu beitragen, dass mehr Geld in die Expansion von Unternehmen oder in langfristige Vermögenswerte investiert wird. Zudem können Steuervorteile die Altersvorsorge und den Vermögensaufbau erleichtern, da sie es ermöglichen, mehr Geld für diese Zwecke zu sparen und anzulegen. Durch die Nutzung von Steuervorteilen können Unternehmen und Privatpersonen ihre finanzielle Planung optimieren und langfristige Ziele effektiver erreichen. **
-
Welche Auswirkungen haben Steuervorteile auf die langfristige finanzielle Planung von Unternehmen und Privatpersonen in Bezug auf Investitionen, Altersvorsorge und Vermögensaufbau?
Steuervorteile können Unternehmen und Privatpersonen dabei helfen, langfristige Investitionen zu tätigen, da sie dadurch mehr Kapital zur Verfügung haben. Dies kann zu einer verstärkten wirtschaftlichen Entwicklung und Wachstum führen. Zudem können Steuervorteile die Altersvorsorge und den Vermögensaufbau erleichtern, da sie es ermöglichen, mehr Geld für die Zukunft anzusparen. Langfristig können Steuervorteile somit einen positiven Einfluss auf die finanzielle Stabilität und Sicherheit von Unternehmen und Privatpersonen haben. **
-
"Was sind die Voraussetzungen für den Bezug von Frührente und wie beeinflusst sie die spätere Altersvorsorge?" "Welche Auswirkungen hat eine Frührente auf die finanzielle Planung und die Lebensqualität im Ruhestand?"
Die Voraussetzungen für den Bezug von Frührente variieren je nach Land und Versicherungssystem, in der Regel sind jedoch eine bestimmte Anzahl an Beitragsjahren und ein bestimmtes Alter erforderlich. Eine Frührente kann die spätere Altersvorsorge negativ beeinflussen, da die Rentenzahlungen geringer ausfallen und möglicherweise lebenslang reduziert sind. Eine Frührente kann zu einer geringeren finanziellen Planungssicherheit im Ruhestand führen, da die Rentenzahlungen niedriger sind und möglicherweise nicht ausreichen, um den gewohnten Lebensstandard aufrechtzuerhalten. Zudem kann eine Frührente zu einer Einschränkung der Lebensqualität im Ruhestand führen, da **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.